 Kijów, ul. Iwana Dracza 6, lok. 15

 Twoja siła zwycięstwa
Anna Winniczenko przeprowadziła seminarium dla kadry kierowniczej, księgowych i dyrektorów finansowych na temat „Ryzyka dla biznesu w związku ze zmianami w prawie podatkowym”
17.11.2020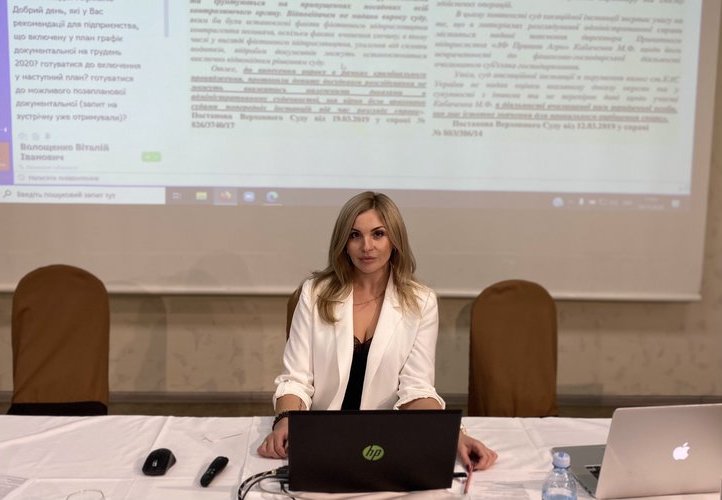
13 listopada 2020 r. partner zarządzająca kancelarii WinnerLex Anna Winniczenko przeprowadziła seminarium dla kadry kierowniczej, księgowych i dyrektorów finansowych na temat „Ryzyka dla biznesu w związku ze zmianami w prawie podatkowym”, zorganizowane przez Klub Biznesowy.
Hasłem naszej kancelarii adwokackiej jest „Biznes bez barier prawnych”, ponieważ naszą misję widzimy w zapewnianiu biznesowi maksymalnego wsparcia prawnego.
Zapewniamy wsparcie prawne dla biznesu nie tylko w ramach obsługi prawnej, ale także poprzez prowadzenie specjalistycznych seminariów praktycznych dla przedsiębiorców, aby zminimalizować ewentualne ryzyka związane z nowelizacjami przepisów i zmianami orzecznictwa.
Aktualność nowelizacji podatkowych z 2021 roku oraz najnowszych tendencji w stanowisku prawnym Sądu Najwyższego w sprawach podatkowych sprawia, że konieczne jest przeanalizowanie potencjalnych ryzyk i „pułapek” dla biznesu. Dlatego podczas seminarium omówiono następujące aktualne zagadnienia:
- Ryzyka dla biznesu w związku ze zmianami w prawie podatkowym:
- Jak uniknąć błędów, które prowadzą do sankcji, domiarów podatkowych i odpowiedzialności karnej?
- Blokowanie faktur podatkowych.
- Zaskarżanie odmowy rejestracji faktury podatkowej. Dokumenty źródłowe. Kontrola krzyżowa.
- Najnowsze stanowiska Sądu Najwyższego. Orzecznictwo w poszczególnych kategoriach spraw.
- Przygotowanie do kontroli podatkowej:
- „Czynniki ryzyka”: podstawy przeprowadzenia kontroli podatkowej.
- Sposoby zapobiegania/uniknięcia kontroli podatkowej.
- Zasady rzetelnego przygotowania do kontroli podatkowej.
- Audyt dokumentacji źródłowej.
- Staranna weryfikacja partnerów biznesowych.
- Kompleksowa ochrona dokumentacji i tajemnicy przedsiębiorstwa. Instruktaż pracowników.
- Wyznaczenie osób upoważnionych do kontaktów z inspektorem podatkowym.
- Dopuszczenie/niedopuszczenie organu podatkowego do przeprowadzenia kontroli:
- Warunki dopuszczenia funkcjonariuszy organu podatkowego do przeprowadzenia kontroli.
- Wykaz dokumentów, które inspektorzy muszą okazać przed rozpoczęciem kontroli.
- Braki i nieprawidłowości w tych dokumentach, na które warto zwrócić uwagę.
- Podstawy prawne niedopuszczenia funkcjonariuszy organu podatkowego do przeprowadzenia kontroli.
- Uzasadnienie zgodności z prawem niedopuszczenia do kontroli.
- Zasady udokumentowania niedopuszczenia.
- Administracyjne zajęcie mienia podatnika w razie niedopuszczenia do przeprowadzenia kontroli.
- Sądowe zaskarżenie zajęcia mienia podatnika.
- Tryb zajęcia środków na rachunkach podatnika: stanowisko Sądu Najwyższego.
- Pozasądowe zajęcie środków podatnika.
- Naprawienie szkody wyrządzonej bezprawnym zajęciem mienia podatnika.
- Tryb przeprowadzania kontroli podatkowej.
- Udział w kontroli. Warunki realizacji prawa podatnika.
- Sposoby kontrolowania przestrzegania trybu kontroli i reagowania na bezprawne działania inspektorów podatkowych.
- Nagrywanie zdjęć i wideo podczas kontroli.
- Oryginały dokumentów.
- Tryb udostępniania dokumentów inspektorom podatkowym do wglądu.
- Zatrzymanie oryginałów dokumentów księgowych.
- Procedura przekazania inspektorom podatkowym kopii dokumentów źródłowych i innych: treść i forma spisu przekazanych dokumentów.
- Przypadki, w których można odmówić przekazania dokumentów inspektorowi podatkowemu.
- Ochrona tajemnicy przedsiębiorstwa i danych osobowych podczas kontroli.
- Zapobieganie niekontrolowanemu zatrzymaniu dokumentów i pobieraniu informacji z systemów elektronicznych.
- Skutki nieprzekazania inspektorowi podatkowemu dokumentów ewidencji podatkowej.
- Forma i sposób składania wyjaśnień w kwestiach pojawiających się w trakcie kontroli.
- Dostęp inspektora podatkowego do pomieszczeń i obiektów podatnika.
- Zalecenia dotyczące dopuszczalnego ograniczenia przemieszczania się inspektora podatkowego.
- Inwentaryzacje podczas kontroli podatkowej.
- Zawieszenie kontroli podatkowej.
- Naprawienie szkody wyrządzonej podatnikowi bezprawnymi decyzjami, działaniami lub zaniechaniami kontrolujących w trakcie kontroli.
- Rodzaje kontroli podatkowych. Zalecenia.
- Kontrola zza biurka (kameralna). Miejsce przeprowadzenia. Ograniczony przedmiot kontroli. Warunki udziału podatnika. Zasadność żądania przedstawienia dodatkowych dokumentów.
- Kontrola dokumentacyjna.
- Rodzaje i podstawy przeprowadzenia. Przedmiot kontroli dokumentacyjnej.
- Planowa kontrola dokumentacyjna. Zawiadomienie o kontroli. Termin. Tryb przeprowadzenia. Maksymalny czas trwania kontroli – skutki jego przekroczenia.
- Harmonogram planowych kontroli dokumentacyjnych. Zasady sporządzania i kryteria wpisania podatników. Stopnie ryzyka podatników. Publikacja rocznego harmonogramu kontroli. Dopuszczalne granice korekty harmonogramu: zgodność z prawem comiesięcznej aktualizacji harmonogramu.
- Zaskarżenie przez podatnika wpisania do harmonogramu kontroli.
- Nieplanowa kontrola dokumentacyjna. Podstawy przeprowadzenia. Forma zawiadomienia podatnika o rozpoczęciu kontroli. Czas trwania kontroli.
- Zakaz ponownej kontroli nieplanowej w kwestiach zbadanych podczas wcześniejszych kontroli.
- Nieplanowa kontrola dokumentacyjna w przypadku kontroli krzyżowej danych kontrahenta.
- Wezwanie do przedstawienia dokumentów i pisemnych wyjaśnień: wymogi co do formy i treści.
- Zasady przygotowania odpowiedzi na wezwanie organu podatkowego.
- Jak uniknąć kontroli nieplanowej przy przygotowaniu odpowiedzi na wezwanie.
- Przypadki, w których można nie odpowiadać na wezwanie organu podatkowego.
- Zaskarżenie wyników kontroli z powodu niezgodności z prawem wezwania, które było podstawą kontroli: orzecznictwo.
- Dokumentacyjna kontrola bez wyjazdu do podatnika.
- Kontrola elektroniczna – sposób dobrowolnego audytu działalności podatnika.
- Kontrola faktyczna. Przedmiot i podstawy. Tryb zapoznania podatnika z faktem rozpoczęcia kontroli.
- Kontrola faktyczna na wniosek konsumenta.
- Anonimowa skarga – podstawa kontroli faktycznej?
- Zakup kontrolny.
- Kontrola przestrzegania trybu dokonywania operacji rozliczeniowych i kasowych.
- Kontrola przestrzegania prawa pracy podczas kontroli faktycznej: skutki wykrycia pracowników zatrudnionych bez umowy.
- Dokumentowanie wyników kontroli podatkowych:
- Wymogi co do formy i treści protokołu kontroli. Obowiązkowe elementy protokołu kontroli.
- Tryb podpisania protokołu kontroli.
- Algorytm działań podatnika w razie niezgody z ustaleniami protokołu kontroli. Skutki odmowy podpisania protokołu kontroli.
- Tryb i termin wnoszenia zastrzeżeń do protokołu kontroli.
- Procedura rozpatrywania zastrzeżeń.
- Prawa podatnika podczas rozpatrywania zastrzeżeń do protokołu kontroli.
- Kontrola nieplanowa na podstawie wpływu do organu podatkowego zastrzeżeń do protokołu kontroli.
- Status prawny protokołu kontroli i jego relacja do decyzji podatkowej.
- Niemożność zaskarżenia protokołu kontroli w trybie sądowym.
- Decyzja podatkowa (PPR) – podstawa określenia przez Państwową Służbę Podatkową kwoty zobowiązania pieniężnego podatnika.
- Tryb wydania i doręczenia decyzji podatkowej. Dowodzenie faktu niedoręczenia decyzji.
- Zaskarżanie wyników kontroli:
- Sposoby zaskarżenia wyników kontroli podatkowej.
- Rzecznik Biznesu (Business Ombudsman): możliwość zaangażowania w rozpatrzenie skargi podatnika.
- Zaskarżenie w trybie administracyjnym.
- Tryb i terminy, zalecenia dotyczące przygotowania skargi, procedura i termin jej rozpatrzenia.
- Nieterminowe rozpatrzenie przez organ podatkowy: automatyczne uwzględnienie skargi na korzyść podatnika.
- Zaskarżenie w trybie sądowym.
- Tryb i terminy, właściwość sądu.
- Specyfika zaskarżenia sądowego po zakończeniu procedury administracyjnej.
- Niecelowość zaskarżania polecenia przeprowadzenia kontroli w razie dopuszczenia do kontroli.
- „Wyczerpanie się” polecenia przeprowadzenia kontroli po dopuszczeniu do kontroli.
- Naruszenia proceduralne podczas kontroli jako podstawa uchylenia decyzji podatkowej.
- Znaczenie postępowania karnego w sporach podatkowych:
- Ochrona interesów podatnika w razie wszczęcia postępowania karnego.
- Depenalizacja fikcyjnej przedsiębiorczości (art. 205 KK). Znaczenie i skutki dla biznesu. Inne mechanizmy prawne zwalczania nadużyć podatkowych.
- Wyrok sądu jako podstawa wniosku o nierzeczywistym charakterze operacji gospodarczych między podatnikiem a jego kontrahentami.
- Granice uwzględniania przez sąd wyroku z postępowania karnego przy rozstrzyganiu sporu podatkowego: aktualne orzecznictwo.
- Protokół przesłuchania kierownika kontrahenta jako dowód w sporze podatkowym.
- Związek między fikcyjnością kontrahenta a korzyścią podatkową podatnika: stanowisko Sądu Najwyższego.
Anna Winniczenko i zespół profesjonalnych adwokatów kancelarii WinnerLex codziennie zapewniają wsparcie prawne podmiotom gospodarczym w relacjach i problematycznych kwestiach z organami kontrolnymi (organy podatkowe i celne, Komitet Antymonopolowy, Państwowa Służba Pracy, Państwowa Służba ds. Geodezji, Kartografii i Katastru) i stale trzymają rękę na pulsie zmian w prawie, zwłaszcza w obliczu kolejnej fali reform i nowelizacji przepisów.