 Kijów, ul. Iwana Dracza 6, lok. 15

Pozaplanowa kontrola podatkowa na podstawie ppkt 78.1.1 Kodeksu podatkowego Ukrainy bez uprzedniego zapytania: jak chronić biznes i uchylić decyzję podatkową (PPR)
22.10.2026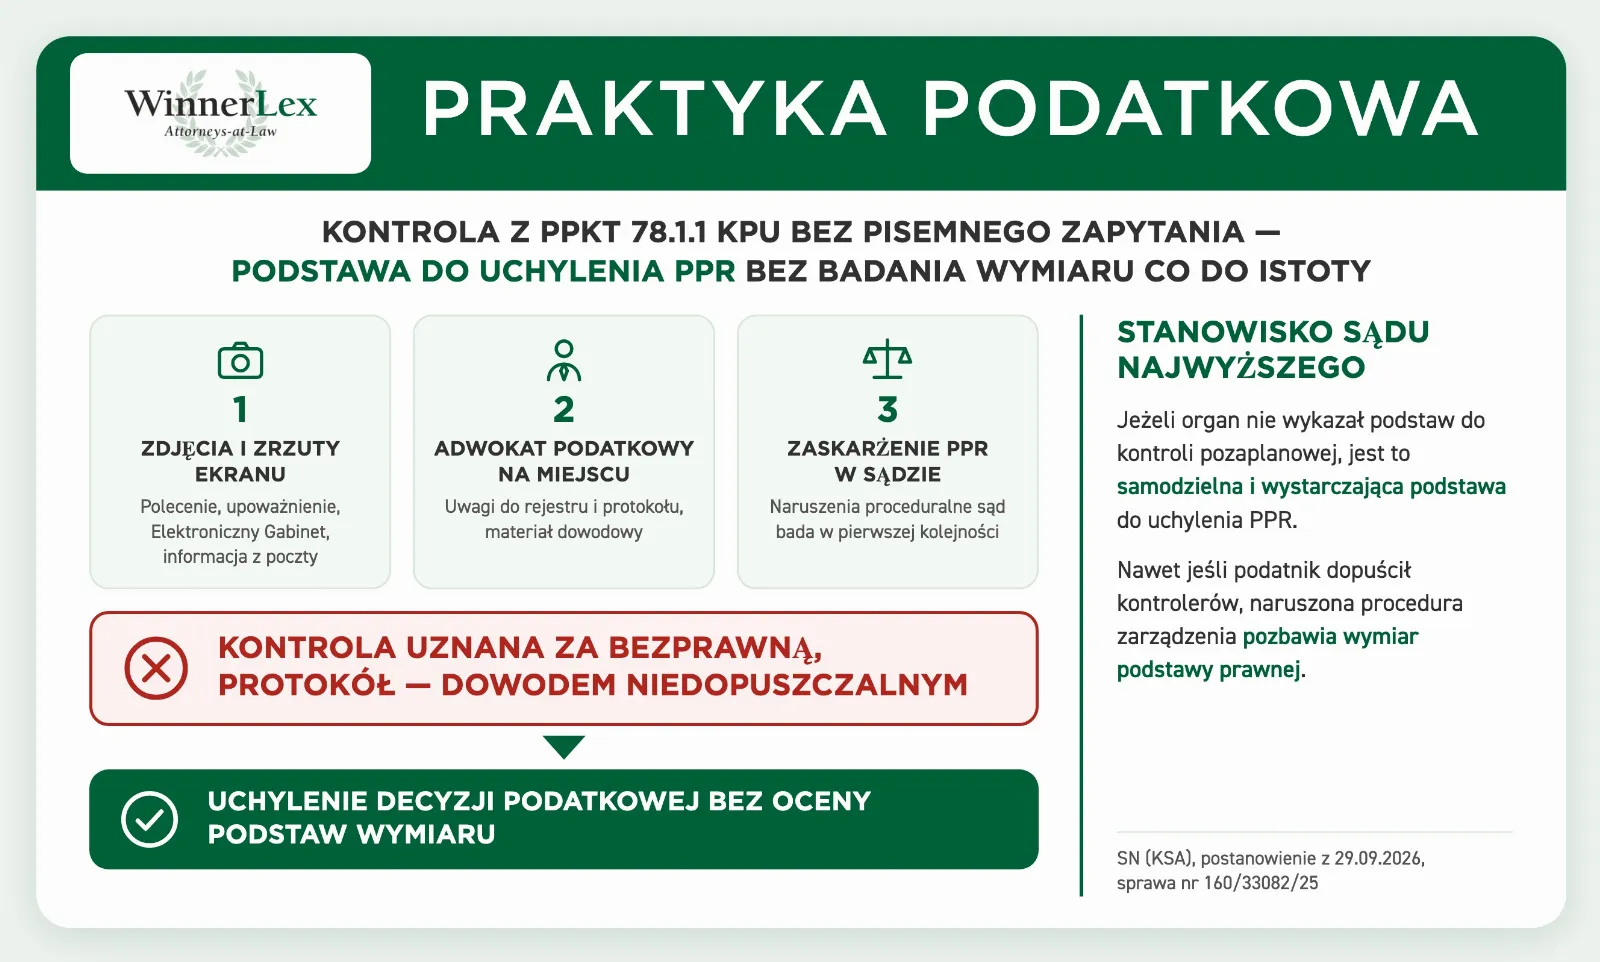
Coraz więcej przedsiębiorców zwraca się do Kancelarii Adwokackiej WinnerLex z niepokojącym problemem: urzędnicy skarbowi rozpoczynają pozaplanową kontrolę dokumentacyjną na podstawie ppkt 78.1.1 pkt 78.1 art. 78 Kodeksu podatkowego Ukrainy, pomijając obowiązkowy etap — uprzednie wysłanie pisemnego zapytania.
Przepisy jasno określają jednak, że do przeprowadzenia takiej kontroli konieczne jest łączne spełnienie warunków:
- posiadanie przez organ informacji podatkowej o naruszeniu przepisów walutowych, podatkowych lub innych, nad których przestrzeganiem sprawuje kontrolę;
- nieprzedstawienie przez podatnika pisemnych wyjaśnień wraz z dokumentami potwierdzającymi w odpowiedzi na oficjalne zapytanie organu kontroli (wskazujące konkretne naruszenia) w ciągu 15 dni roboczych od dnia następującego po jego otrzymaniu.
Niezapowiedziana wizyta inspektorów jest obliczona na zaskoczenie i dezorientację przedsiębiorcy. W tym artykule omawiamy, jak postępować w takiej sytuacji: jak prawidłowo udokumentować naruszenia kontrolerów, dlaczego pominięcie obowiązkowego zapytania pozbawia kontrolę podstawy prawnej, a jej wyniki — mocy prawnej, oraz jak jednoznaczne stanowisko Sądu Najwyższego chroniące podatników pozwala w całości uchylać niezgodne z prawem decyzje podatkowe (PPR).
Ryzyko niedopuszczenia: dlaczego nie warto odmawiać przeprowadzenia kontroli
Gdy inspektorzy podatkowi pojawiają się w firmie bez uprzedniego zapytania, pierwszą impulsywną reakcją dyrektora lub księgowego bywa kategoryczna odmowa dopuszczenia ich do kontroli. Niedopuszczenie jest jednak jednym z najgroźniejszych błędów, jakie może popełnić podatnik: daje organowi kontroli prawo do wystąpienia o administracyjne zajęcie majątku i aktywów przedsiębiorstwa (art. 94 Kodeksu podatkowego Ukrainy).
Aby nie narazić działalności operacyjnej firmy i nie zablokować pracy biznesu, działania muszą być kompetentne i przemyślane pod względem proceduralnym.
Krok po kroku: co robić podczas wizyty kontrolerów
Aby w przyszłym postępowaniu sądowym skutecznie wykazać naruszenie ze strony Państwowej Służby Podatkowej, podatnik musi zebrać i należycie udokumentować materiał dowodowy właśnie w trakcie wizyty inspektorów.
Jeżeli w poleceniu przeprowadzenia kontroli i w upoważnieniu jako podstawę wskazano ppkt 78.1.1 pkt 78.1 art. 78 Kodeksu podatkowego Ukrainy, należy niezwłocznie podjąć następujące kroki:
- Pełna dokumentacja fotograficzna.Sfotografuj w całości polecenie przeprowadzenia kontroli i wszystkie okazane upoważnienia.
- Udokumentowanie braku zapytania w oficjalnych rejestrach i serwisach:
- Zrzuty ekranu z Elektronicznego Gabinetu Podatnika.Niezwłocznie wykonaj i zachowaj zrzuty ekranu wszystkich dokumentów i powiadomień przychodzących oraz wydruk sekcji „Dokumenty przychodzące/wychodzące” i zakładki kontroli w Elektronicznym Gabinecie. Potwierdzi to, że zapytanie z żądaniem złożenia wyjaśnień w terminie 15 dni nie zostało podatnikowi wysłane drogą elektroniczną.
- Pisemne zapytanie do urzędu pocztowego (Ukrposzta).Aby wykluczyć manipulacje organu z rzekomo „wysłanym, ale zwróconym” listem, niezwłocznie złóż oficjalne pisemne zapytanie do placówki pocztowej (lub firmy kurierskiej) obsługującej adres siedziby przedsiębiorstwa. Zażądaj oficjalnej informacji, czy w ostatnich miesiącach na adres firmy wpłynęło awizo, list polecony lub inna przesyłka od organu kontroli.
- Zaangażowanie adwokata podatkowego (zalecane).Zalecamy szybkie zaangażowanie adwokata, który będzie towarzyszył w kontaktach z inspektorami bezpośrednio podczas ich wizyty. Adwokat podatkowy WinnerLex może profesjonalnie przedstawić kontrolerom stanowisko prawne z uwzględnieniem orzecznictwa Sądu Najwyższego i własnej pozytywnej praktyki — i w ten sposób doprowadzić do odstąpienia od kontroli na miejscu. Jeżeli kontrolerzy nalegają na kontynuowanie czynności, adwokat pomoże prawidłowo sformułować i wnieść uwagi do rejestru kontroli, upoważnienia lub protokołu oraz przygotować materiał dowodowy do późniejszego uchylenia decyzji podatkowej.
Dlaczego naruszenia proceduralne Państwowej Służby Podatkowej dają podatnikowi wygraną w sądzie
Orzecznictwo, w tym stanowisko Kasacyjnego Sądu Administracyjnego w składzie Sądu Najwyższego, jest jednoznaczne: naruszenia proceduralne popełnione przez organ kontroli przy zarządzaniu i przeprowadzaniu kontroli sądy badają w pierwszej kolejności. Jeżeli zostanie potwierdzone, że kontrolę zarządzono z naruszeniem Kodeksu podatkowego Ukrainy (w szczególności bez wysłania obowiązkowego zapytania na podstawie ppkt 78.1.1), sądy uznają taką kontrolę za niezgodną z prawem, a wydane na jej podstawie decyzje podatkowe uchylają bez badania dodatkowych wymiarów co do istoty.
Na potwierdzenie tego stanowiska przytaczamy aktualne postanowienie Kasacyjnego Sądu Administracyjnego w składzie Sądu Najwyższego z dnia 29 września 2026 r. w sprawie nr 160/33082/25.
- Strony sprawy:spółka z o.o. „Vidrodzhennia” (powód) przeciwko Głównemu Zarządowi Państwowej Służby Podatkowej w obwodzie dniepropetrowskim (pozwany).
- Przedmiot sporu:zaskarżenie polecenia Głównego Zarządu Państwowej Służby Podatkowej w obwodzie dniepropetrowskim nr 5312-p z dnia 22 sierpnia 2025 r. „W sprawie przeprowadzenia pozaplanowej wyjazdowej kontroli dokumentacyjnej spółki z o.o. »Vidrodzhennia«” oraz wyników kontroli.
Rozpoznając sprawę, Sąd Najwyższy w składzie kolegium sędziów Kasacyjnego Sądu Administracyjnego ustalił, że organ podatkowy nie wykazał istnienia podstaw do przeprowadzenia pozaplanowej kontroli dokumentacyjnej na podstawie ppkt 78.1.1 pkt 78.1 art. 78 Kodeksu podatkowego Ukrainy: nie przedstawił sądowi żadnego dowodu ani otrzymania informacji podatkowej o naruszeniu prawa przez podatnika, ani wysłania powodowi pisemnego zapytania o złożenie wyjaśnień i dokumentów potwierdzających.
Jak ustaliły sądy, organ podatkowy w protokole kontroli powoływał się na informacje Narodowego Banku Ukrainy (pisma z dnia 17 stycznia 2025 r. nr 25-0005/4070 i z dnia 18 lutego 2025 r. nr 25-0009/12372) dotyczące naruszenia przepisów walutowych. Należyta procedura nie została jednak zachowana.
Sąd podkreślił, że niewykazanie przez organ kontroli podstaw do przeprowadzenia pozaplanowej kontroli dokumentacyjnej stanowi istotne naruszenie procedury jej zarządzenia, a zatem samodzielną i wystarczającą podstawę do uchylenia decyzji podatkowej wydanej w jej wyniku.
Powołując się na utrwalone orzecznictwo (postanowienia Sądu Najwyższego z dnia 18 sierpnia 2021 r. w sprawie nr 160/9277/19 i z dnia 26 września 2024 r. w sprawie nr 600/6022/23-a), Sąd wskazał: uznanie kontroli dokumentacyjnej za niezgodną z prawem wyłącza potrzebę badania, czy doszło do naruszenia przepisów podatkowych lub innych, i stanowi podstawę do uznania za niezgodne z prawem decyzji podatkowych wydanych w jej wyniku.
Dlatego właśnie, gdy kontrolerzy pojawiają się w firmie, kluczowe jest natychmiastowe ustalenie, czy organ wysłał obowiązkowe pisemne zapytanie, czy i w jaki sposób złożono na nie wyjaśnienia, a także prawidłowe udokumentowanie wszystkich naruszeń proceduralnych Państwowej Służby Podatkowej.
Zespół Kancelarii Adwokackiej WinnerLex ma bogate doświadczenie praktyczne w obsłudze kontroli podatkowych, dokumentowaniu nadużyć proceduralnych i uchylaniu decyzji podatkowych. Doświadczony adwokat podatkowy pomoże prawidłowo przejść każdy etap kontroli, zgromadzić właściwy materiał dowodowy dla sądu i uchylić niezgodne z prawem dodatkowe wymiary, chroniąc Twój biznes.