 Kijów, ul. Iwana Dracza 6, lok. 15

 Twoja siła zwycięstwa
Odblokowanie faktur podatkowych dla „ryzykownych”: praktyka WINNERLEX
12.10.2021
Blokowanie faktur podatkowych i nadawanie statusu „ryzykownych” podatników jest dziś bodaj najbardziej dotkliwym problemem biznesu, ponieważ może prowadzić do licznych negatywnych skutków, w tym do naliczania kar umownych przez nabywców* oraz do odmowy współpracy nawet ze strony stałych partnerów biznesowych.
Przyczyną blokowania faktur podatkowych jest wpisanie podatnika na listę ryzykownych podatników lub ryzykownych operacji. Na listę tę mogą trafić wszyscy podatnicy, których działalność budzi wątpliwości organów podatkowych i spełnia jedno z kryteriów ryzykowności określonych w Procedurze nr 1165. Większość kryteriów zawiera dość obiektywne cechy ryzykownej działalności przedsiębiorstw.
W niniejszym artykule chcielibyśmy jednak podzielić się praktycznymi aspektami rozwiązywania sytuacji, w których blokowanie faktur podatkowych wiąże się właśnie z punktem 8 kryteriów. Jest on stosowany najczęściej i ma dość abstrakcyjny charakter: „Organy kontrolne dysponują informacją podatkową, która stała się im znana w toku bieżącej działalności przy wykonywaniu powierzonych organom kontrolnym zadań i funkcji, wskazującą na ryzykowność przeprowadzenia operacji gospodarczej wykazanej w złożonej do rejestracji fakturze podatkowej/korekcie”
Przy tym ustawodawca nie określa, jaka konkretnie informacja podatkowa może skutkować wpisaniem podatnika na listę ryzykownych. Pozwala to organom podatkowym dość szeroko stosować punkt 8 Kryteriów ryzykowności jako podstawę blokowania faktur podatkowych.
Zgodnie z Procedurą nr 1165, aby zakwalifikować podatnika jako ryzykownego na podstawie punktu 8 Kryteriów, organ kontrolny musi jednak przede wszystkim uzyskać i przeanalizować konkretną informację podatkową dotyczącą działalności gospodarczej lub operacji podatnika. Przy czym wyłącznie w trybie zgodnym z prawem, przy wykonywaniu powierzonych organom podatkowym zadań i funkcji. Dopiero wówczas organy podatkowe mogą wyciągnąć wnioski co do spełniania przez podatnika kryteriów ryzykowności przewidzianych w punkcie 8 Kryteriów.
Co więcej, istnieje już utrwalone orzecznictwo Sądu Najwyższego Ukrainy, zgodnie z którym w razie zakwalifikowania podmiotu według punktu 8 Kryteriów ryzykowności podatnika należy również wskazać, jaka konkretnie informacja stanowiła podstawę wniosku o spełnianiu przez podatnika kryteriów ryzykowności:
59. Ponadto w obu zaskarżonych decyzjach pozwany w rubryce „Informacja podatkowa” nie wskazał istoty i charakteru posiadanej informacji podatkowej, która stała się podstawą wydania takiej decyzji, ani nie zidentyfikował konkretnych ryzykownych operacji i/lub faktur podatkowych podatnika, w których takie operacje zostały ujęte. Zamiast tego organ kontrolny jedynie przytoczył treść pkt 8 Kryteriów ryzykowności podatnika.
60. Zatem kwestionowana decyzja nie zawiera uzasadnienia podstaw i przyczyn zakwalifikowania powoda jako ryzykownego podatnika zgodnie z punktem 8 Kryteriów ryzykowności podatników.
Postanowienie SN w składzie Kasacyjnego Sądu Administracyjnego z dnia 5 stycznia 2021 r. w sprawie nr 640/11321/20.
Zgodnie z punktem 2 Procedury nr 1165 ryzyko naruszenia przepisów prawa podatkowego to prawdopodobieństwo sporządzenia i złożenia faktury podatkowej/ do rejestracji w Rejestrze z naruszeniem przepisów w razie istnienia obiektywnych przesłanek niemożności przeprowadzenia operacji dostawy towarów/usług, której dane wykazano w takiej fakturze podatkowej/korekcie, i/lub prawdopodobieństwo uchylenia się przez płatnika VAT od wykonania obowiązku podatkowego.
W praktyce jednak podatnik, który „miał szczęście” poznać uroki bliższego kontaktu z organami podatkowymi, otrzymuje w swoim e-koncie potwierdzenie rejestracji faktury podatkowej, w którym w rubryce „Wynik przetwarzania” wskazano jedynie:
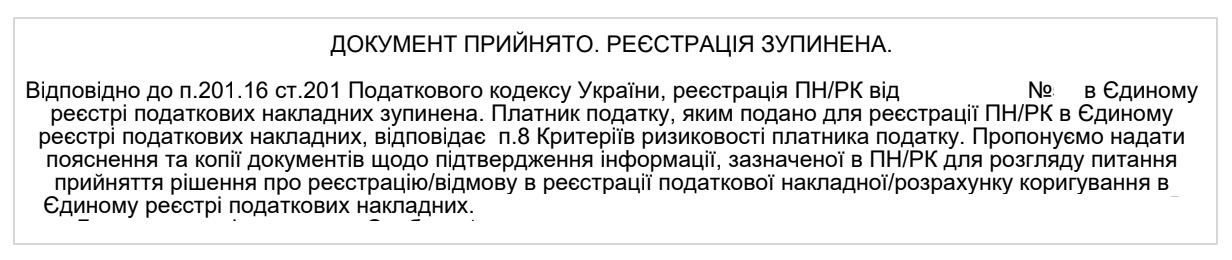
Zazwyczaj potwierdzenie nie zawiera żadnych innych danych. Przedsiębiorca musi więc sam domyślać się, jaka konkretnie informacja podatkowa spowodowała uznanie go za ryzykownego według kryterium 8 i jakie właściwie dokumenty należy złożyć, aby tę informację obalić i odblokować fakturę podatkową. Takie okoliczności stawiają przedsiębiorców w baśniowej sytuacji „Idź tam – nie wiem dokąd, przynieś to – nie wiem co”, co zwłaszcza w trybie przyspieszonego gromadzenia informacji i dokumentów często kończy się niekorzystną decyzją organów podatkowych, a co gorsza – pojawieniem się dodatkowych pytań dotyczących innej działalności przedsiębiorstwa i jego kontrahentów.
Co istotne, Sąd Najwyższy w takich sprawach wspiera podatników i wskazuje:
Sąd zwraca również uwagę, że w przypadku niesprecyzowania wykazu dokumentów w potwierdzeniu o wstrzymaniu rejestracji faktury podatkowej podatnik znajduje się w stanie niepewności prawnej, co pozbawia go możliwości przedłożenia organowi kontrolnemu pakietu dokumentów niezbędnego w rozumieniu organu władzy, a dla organu kontrolnego powstają tym samym przesłanki do ewentualnego przejawu negatywnego uznania – wydania decyzji o odmowie rejestracji faktury podatkowej.
Wykaz dokumentów niezbędnych do wydania przez organ kontrolny uzasadnionej decyzji powinien być skonkretyzowany i jasny. Przestrzeganie wymogu jasności i jednoznaczności informacji wskazanej w potwierdzeniu o wstrzymaniu rejestracji faktury podatkowej jest szczególnie ważne ze względu na specyfikę prawa podatkowego i skutki niespełnienia przez podatnika wymogów w razie złożenia niepełnego wykazu dokumentów.
Postanowienie SN w składzie kolegium sędziów Kasacyjnego Sądu Administracyjnego z dnia 10 kwietnia 2020 r. w sprawie nr 819/330/18
Jeżeli więc przedsiębiorstwo otrzymało takie potwierdzenie z żądaniem przedłożenia niejasnego pakietu dokumentów, widoczne są już przesłanki naruszenia przez organ podatkowy procedury wstrzymania rejestracji faktur podatkowych, co w przyszłości może stanowić istotny argument na korzyść podatnika. Jeśli jednak celem jest mimo wszystko odblokowanie faktury podatkowej, pomimo że organy podatkowe nie wskazują konkretnego wykazu dokumentów i informacji, przedsiębiorstwo powinno nie tylko złożyć możliwie pełny pakiet dokumentów dotyczących danej operacji, lecz także opisać strukturę i specyfikę transakcji i relacji z kontrahentami, przedłożyć wyciągi bankowe z „mokrymi” pieczęciami banków oraz inne wyjaśnienia i uzasadnienia rzeczywistości właśnie tej operacji gospodarczej. Celowe jest zwrócenie się o specjalistyczną pomoc prawną już na etapie otrzymania potwierdzenia o wstrzymaniu rejestracji faktury – w celu przygotowania rzetelnych wyjaśnień zgodnych z prawem i z uwzględnieniem korzystnych precedensów sądowych, tak aby z wyprzedzeniem przygotować właściwy materiał dowodowy na potrzeby dalszego zaskarżenia.
Zdarzają się jednak przypadki, gdy mimo przedłożenia pełnego wykazu dokumentów i informacji organy podatkowe nie odblokowują faktur podatkowych z różnych przyczyn, takich jak status ryzykownego podatnika, konieczność korekty danych określonych kontrahentów, konieczność zwiększenia obciążenia podatkowego, lub w ogóle bez żadnych przyczyn. Wymownym przykładem z naszej praktyki jest sytuacja, gdy w oficjalnym piśmie organ podatkowy jako przyczynę zablokowania faktur podatkowych według kryterium 8 wskazał zbyt małą, zdaniem organów podatkowych, liczbę pracowników przedsiębiorstwa:
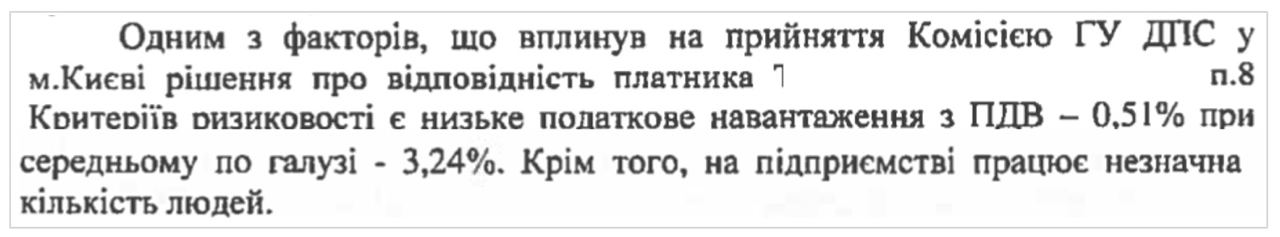
W takim przypadku jedynym sposobem ochrony naruszonego prawa podatnika jest wniesienie sprawy do sądu z żądaniem uchylenia decyzji o odmowie rejestracji faktury podatkowej i zobowiązania Państwowej Służby Podatkowej Ukrainy do zarejestrowania faktury podatkowej w Jednolitym Rejestrze Faktur Podatkowych.
SPRAWA adwokatów WINNERLEX:
Jeden z naszych klientów zetknął się z zablokowaniem faktury podatkowej na kwotę ponad 1 miliona hrywien właśnie na podstawie wpisania na listę ryzykownych podatników według pkt 8 Kryteriów ryzykowności. Przy tym w potwierdzeniu o wstrzymaniu rejestracji zaproponowano mu złożenie wyjaśnień i potwierdzenie ich dokumentami, bez skonkretyzowania ani podstaw ryzykowności, ani wykazu wymaganych dokumentów. Klient poparł wówczas swoje wyjaśnienia wszystkimi posiadanymi dokumentami dotyczącymi zablokowanej operacji odsprzedaży. Mianowicie: umowami ze sprzedawcą i końcowym zamawiającym towaru, potwierdzeniem przedpłaty i otrzymania towaru od sprzedawcy, a także otrzymania i zapłaty za towar przez końcowego nabywcę. Mimo to klient otrzymał odmowę rejestracji faktury zarówno od regionalnej, jak i od centralnej Komisji Państwowej Służby Podatkowej Ukrainy.
Decyzja o odmowie rejestracji faktury podatkowej klienta była równie mało informatywna, jak w przeważającej większości spraw, z którymi mamy do czynienia – organy podatkowe nie wskazują w decyzjach żadnych konkretnych informacji o niezłożonych dokumentach.
Po otrzymaniu odmowy na poziomie administracyjnym jedyną możliwością odblokowania faktury, jaka pozostaje podatnikom, jest zaskarżenie decyzji organu podatkowego do sądu. Na tym etapie klient zwrócił się o pomoc prawną do naszej kancelarii adwokackiej.
Adwokaci podatkowi WINNERLEX opracowali stanowisko prawne w obronie klienta, które polegało na tym, że:
- Organ podatkowy bezpodstawnie wpisał podatnika na listę ryzykownych, nie dysponując dotyczącą go odpowiednią informacją podatkową.
- Organ podatkowy nie wskazał podatnikowi konkretnego wykazu dokumentów, które należało złożyć w celu odblokowania faktur podatkowych, podczas gdy podatnik ze swojej strony przedłożył wszystkie niezbędne i posiadane dokumenty dotyczące operacji gospodarczej.
Okręgowy Sąd Administracyjny miasta Kijowa przychylił się do wszystkich argumentów adwokatów podatkowych WINNERLEX. Sąd wskazał, że nie przedłożono mu żadnych dowodów potwierdzających posiadanie przez organ kontrolny informacji podatkowej, która stała się mu znana w toku bieżącej działalności przy wykonywaniu powierzonych organom kontrolnym zadań i funkcji, wskazującej na ryzykowność przeprowadzenia operacji gospodarczej wykazanej w złożonych do rejestracji fakturach podatkowych, a źródła takiej informacji również nie są sądowi znane, co uniemożliwia upewnienie się co do istnienia podstaw do stwierdzenia, że działalność przedsiębiorstwa odpowiada punktowi 8 Kryteriów ryzykowności podatnika, oraz podstaw wstrzymania rejestracji spornej faktury podatkowej. Natomiast posłużenie się przez organ kontrolny ogólnym odesłaniem do punktu 8 Kryteriów, jak w tym przypadku, jest niekonkretne. Sąd wskazał przy tym, że w aktach sprawy brak dowodów na to, że organ kontrolny badał okoliczności działalności gospodarczej powoda według stanu na dzień wydania zaskarżonych decyzji.
Sąd wskazał również, że niewykonanie przez organ kontrolny wymogu określenia wyczerpującego wykazu dokumentów niezbędnych do rejestracji faktury podatkowej prowadzi do ograniczenia prawa podatnika do uzyskania informacji o konieczności przedłożenia dokumentów według wykazu, zgodnie z kryterium wstrzymania rejestracji faktury podatkowej, a nie dowolnych dokumentów według własnego uznania.
W rezultacie decyzja o odmowie rejestracji faktury podatkowej została uchylona, a Państwowa Służba Podatkowa Ukrainy została zobowiązana do zarejestrowania faktury podatkowej w Jednolitym Rejestrze Faktur Podatkowych na kwotę ponad 1 miliona hrywien.
Tym samym zespół naszych adwokatów podatkowych wykazał, że organ podatkowy w rzeczywistości nie miał żadnej informacji podatkowej pozwalającej zakwalifikować klienta według punktu 8 Kryteriów ryzykowności, a wnioski decyzji o odmowie rejestracji faktury podatkowej o niezłożeniu jakichkolwiek dokumentów do jej rejestracji były całkowicie bezpodstawne i niezgodne z rzeczywistością.
Zatem nawet jeśli organ podatkowy odmawia rejestracji faktury podatkowej i nie wykreśla podatnika z listy ryzykownych, w sądzie można zobowiązać Państwową Służbę Podatkową do zarejestrowania tej faktury w Jednolitym Rejestrze i przywrócić sprawiedliwość.
Istotną gwarancją pełnego przywrócenia praw podatnika jest zwrócenie się właśnie do kompetentnych adwokatów specjalizujących się w prawie podatkowym, którzy należycie uzasadnią stanowisko prawne i obronią interesy klienta w sądzie. Mimo podobieństw każda problematyczna sytuacja związana z blokowaniem faktury podatkowej ma bowiem swoją specyfikę, którą należy umiejętnie uwzględnić, aby osiągnąć oczekiwany przez klienta rezultat.
*o zasadności naliczania przez nabywców kar umownych za niezarejestrowanie faktur podatkowych przeczytają Państwo w naszych kolejnych artykułach.
Zwracamy uwagę, że niniejsza publikacja nie stanowi porady prawnej i ma charakter wyłącznie informacyjny. W przypadku konkretnego problemu związanego z tematem publikacji zalecamy skorzystanie z pełnej konsultacji naszych specjalistów.
Prawa autorskie do materiału przysługują Kancelarii Adwokackiej WinnerLex.
Przedruk materiałów artykułu bez wyraźnego wskazania nazwiska autora i firmy, w której autor pracuje, a także źródła zapożyczenia stanowi naruszenie praw autorskich i pociąga za sobą odpowiedzialność przewidzianą obowiązującymi przepisami.