 Kijów, ul. Iwana Dracza 6, lok. 15

 Twoja siła zwycięstwa
Adwokaci podatkowi kancelarii WINNERLEX odblokowali na drodze sądowej faktury podatkowe „ryzykownego” klienta na kwotę ponad 3 mln hrywien
19.01.2022
W październiku bieżącego roku opublikowaliśmy już na naszej stronie artykuł poświęcony praktycznym aspektom odblokowywania faktur podatkowych przedsiębiorstw, którym nadano status „ryzykownych” na podstawie pkt 8 Kryteriów ryzykowności podatnika podatku od wartości dodanej (Procedura nr 1165).
Jako przykład przytoczyliśmy sprawę, w której adwokaci podatkowi kancelarii WINNERLEX wykazali przed sądem, że organy podatkowe nie miały żadnych podstaw do blokowania faktur podatkowych naszego klienta, uznanego za „ryzykownego” na podstawie pkt 8 Kryteriów.
Po raz kolejny dowodzimy, że status „ryzykowności” nie stanowi przeszkody dla odblokowania faktur podatkowych na drodze sądowej.
Nierzadko organy podatkowe stawiają określone warunki zniesienia statusu ryzykowności, na przykład istotne zwiększenie obciążenia podatkowego, „korektę” w odniesieniu do określonych kontrahentów, dopłatę VAT itp. Jeżeli takie warunki są dla przedsiębiorstwa nie do przyjęcia, jedynym sposobem na przywrócenie nabywcy kredytu VAT i uniknięcie sankcji ze strony nabywcy jest wniesienie do sądu powództwa o odblokowanie faktur podatkowych.
W elektronicznym portalu podatnika nasz klient otrzymał typowe w treści Pokwitowania rejestracji PN/RK, w których wskazano, co następuje:
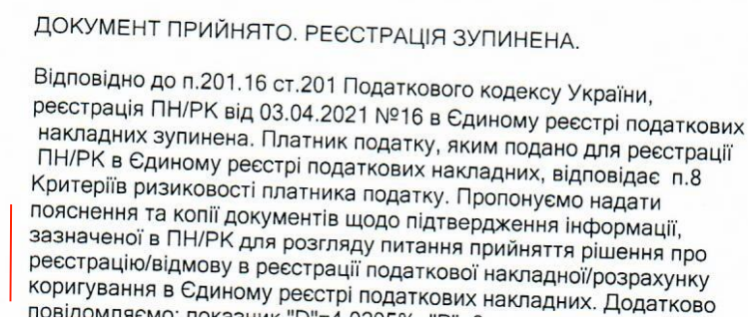
Znów widzimy typowe żądanie organu podatkowego – „przynieś to, nie wiem co”. Z Pokwitowań zupełnie nie wynika, jakie konkretnie dokumenty należy złożyć wraz z wyjaśnieniami do zablokowanych faktur podatkowych. I właśnie ta nieokreśloność pozwala następnie organowi podatkowemu powołać się na to, że czegoś jednak nie przedłożono, aby odmówić rejestracji faktur podatkowych.
Po zablokowaniu faktur podatkowych klient złożył wyjaśnienia wraz z kopiami dokumentów potwierdzających przeprowadzenie operacji gospodarczych, w szczególności: umowy, faktury pro forma, zamówienia, dowody wydania, protokoły wykonania usług, wyciągi z rachunków bankowych.
Jednak w wyniku rozpatrzenia wyjaśnień klient otrzymał od organu podatkowego Decyzję o odmowie rejestracji PN/RK z równie ogólnikowym sformułowaniem:
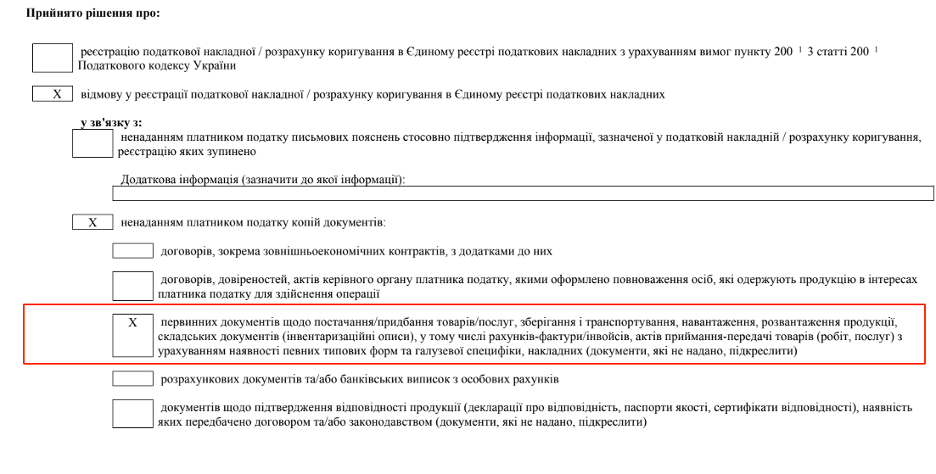
Skargi wniesione na te decyzje również nie zostały uwzględnione. Odmowy uwzględnienia skarg także uzasadniono dość często stosowanym sformułowaniem:
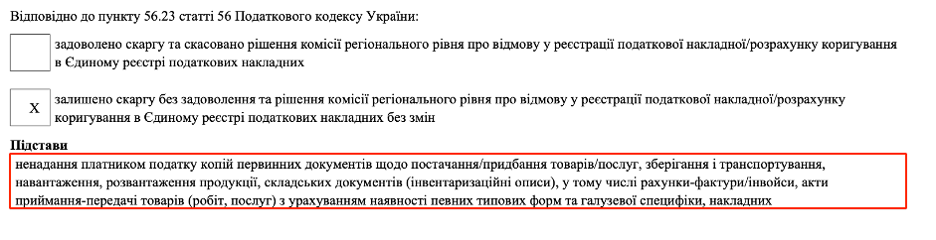
I znowu: jakich konkretnie dokumentów nie przedłożono – nie wiadomo. Co więcej – w rzeczywistości wszystkie wskazane dokumenty klient przedłożył już na etapie wyjaśnień w celu odblokowania faktur podatkowych.
W celu odblokowania faktur podatkowych i ich dalszej rejestracji adwokaci podatkowi kancelarii WINNERLEX wnieśli skargę do Okręgowego Sądu Administracyjnego miasta Kijowa.
W skardze położono przede wszystkim nacisk na szczegółowy opis operacji gospodarczych. W tym celu w odniesieniu do każdej umowy, na podstawie której przeprowadzano operacje gospodarcze, wskazano i przeanalizowano warunki dostawy towarów, sposób ich transportu oraz tryb i terminy płatności. Pozwoliło to potwierdzić zakres dokumentacji źródłowej, którą powinny być udokumentowane operacje gospodarcze, z tytułu których wystawiono zablokowane faktury podatkowe.
Ponadto w tym konkretnym przypadku chodziło o przewóz towarów zarówno na terytorium Ukrainy, jak i z Polski do Ukrainy, dlatego w skardze szczegółowo opisano także zawarcie umów spedycji z innymi kontrahentami oraz szczegółowe okoliczności wykonania tych umów.
Ponadto, z uwagi na to, że część operacji gospodarczych przeprowadzono z nierezydentem, adwokaci kancelarii WINNERLEX specjalizujący się w sporach podatkowych zwrócili w skardze uwagę na to, że przy przekraczaniu granicy złożono zgłoszenia celne i uiszczono należności celne. W związku z tym przedstawiono właściwą ocenę prawną z naciskiem na okoliczności niezbędne do potwierdzenia rzeczywistego charakteru takich operacji w świetle analogicznych wygranych spraw naszych klientów.
W rezultacie Okręgowy Sąd Administracyjny miasta Kijowa uwzględnił wszystkie argumenty adwokatów podatkowych kancelarii WINNERLEX i swoim wyrokiem uwzględnił w całości skargę o odblokowanie faktur podatkowych.
Uwzględniając skargę, sąd uzasadnił swoje rozstrzygnięcie następująco:
„Sąd wskazuje z kolei, że w przesłanym powodowi pokwitowaniu o wstrzymaniu rejestracji faktury podatkowej nie wskazano wyczerpującego wykazu dokumentów niezbędnych do podjęcia decyzji o rejestracji PN w JRPN.
Zgodnie z pkt 11 Procedury nr 520 komisja szczebla regionalnego podejmuje decyzję o odmowie rejestracji PN w JRPN w przypadku: niezłożenia przez podatnika pisemnych wyjaśnień potwierdzających informacje wskazane w PN/RK, których rejestracja została wstrzymana w Rejestrze; i/lub nieprzedłożenia przez podatnika kopii dokumentów zgodnie z pkt 5 niniejszej Procedury; i/lub przedłożenia przez podatnika kopii dokumentów sporządzonych/wystawionych z naruszeniem przepisów prawa.
W związku z tym sąd wskazuje, że w niniejszej sprawie posłużenie się przez organ podatkowy ogólnym punktem dotyczącym rodzajów oceny według kryteriów ryzyka jest niekonkretne i prowadzi do nieuzasadnionego ograniczenia prawa podatnika do wiedzy o modelowaniu zachowania, a podatnik nie zostaje poinformowany o konieczności przedłożenia dokumentów według wyczerpującego i zrozumiałego wykazu.
Niespełnienie przez organ podatkowy ustawowych wymogów co do treści, formy, zasadności i uzasadnienia aktu indywidualnego skutkuje uznaniem go za niezgodny z prawem.
Sąd dochodzi do wniosku, że pozwany bezpodstawnie wstrzymał rejestrację faktury podatkowej powoda i niezgodnie z prawem wydał zaskarżoną decyzję o odmowie rejestracji tej faktury podatkowej w JRPN, ponieważ organ kontroli ograniczył się jedynie do ogólnej oceny dokumentów przedłożonych przez powoda, a całokształt dokumentów źródłowych złożonych do akt sprawy nie daje podstaw do wątpliwości co do prowadzenia działalności gospodarczej między powodem a jego kontrahentem, w wykonaniu których sporządzono sporne faktury podatkowe.
Analogiczne stanowisko prawne przedstawił Sąd Najwyższy w postanowieniu z dnia 30.01.2020 r. w sprawie nr 300/148/19.”
W tej sprawie wyraźnie widać, jakie atuty w rozstrzyganiu podobnych sporów daje wykwalifikowany adwokat podatkowy. W praktyce, aby odblokować fakturę podatkową, należy z jednej strony przedstawić treść i istotę operacji gospodarczych w odpowiedni sposób prawny, aby wykazać kompletność wykazu dokumentów przedłożonych w celu odblokowania faktury podatkowej, a z drugiej strony – wykazać bezprawność niekonkretnych żądań organu podatkowego dotyczących przedłożenia przez podatnika dokumentów w celu odblokowania faktur podatkowych.
Pozytywnym wynikiem rozpoznania opisanej sprawy przez sąd adwokaci podatkowi kancelarii WINNERLEX pod kierownictwem partner zarządzającej Anny Winniczenko po raz kolejny potwierdzili swój wysoki poziom zawodowy i skuteczność w ochronie interesów klienta, któremu odblokowano faktury podatkowe na kwotę ponad 3 mln hrywien.