 Kijów, ul. Iwana Dracza 6, lok. 15

 Twoja siła zwycięstwa
Anna Winniczenko przeprowadziła warsztaty praktyczne dla biznesu „Minimalizacja, optymalizacja, planowanie podatków w sposób zgodny z prawem”.
10.11.2021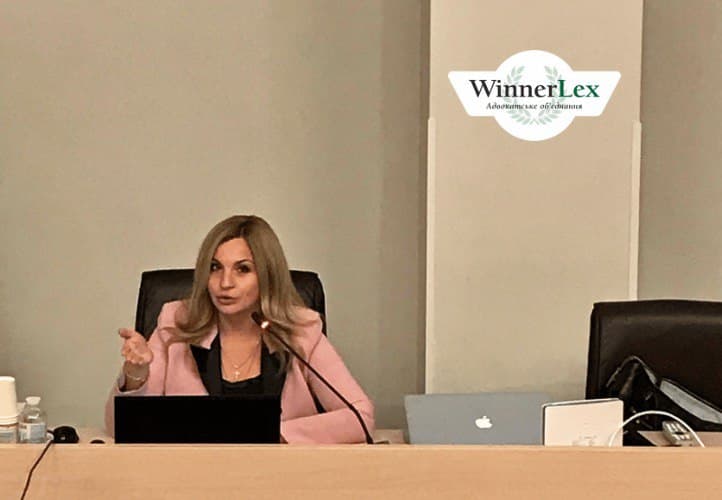
Na zaproszenie Klubu Biznesowego partner zarządzająca kancelarii WinnerLex Anna Winniczenko po raz kolejny wystąpiła jako prelegentka seminarium „MINIMALIZACJA, OPTYMALIZACJA, PLANOWANIE PODATKÓW W SPOSÓB ZGODNY Z PRAWEM”.
Materiały wykładu były skierowane do praktykujących księgowych, finansistów i kadry kierowniczej przedsiębiorstw.
W swoim wystąpieniu Anna Ołeksandriwna przedstawiła konkretne praktyczne rekomendacje, odwołując się do spraw z praktyki adwokackiej kancelarii WinnerLex oraz orzeczeń Sądu Najwyższego. Głównym tematem seminarium były nowe rozwiązania wprowadzone przez Państwową Służbę Podatkową Ukrainy w 2021 roku.
Pierwsza część wystąpienia była w całości poświęcona minimalizacji ryzyk podatkowych przedsiębiorstw oraz praktycznym wskazówkom, jak osiągnąć pożądany rezultat prawny w konkretnych sytuacjach . W drugiej części uczestników seminarium czekało szczegółowe omówienie nowości w sprawowaniu kontroli podatkowej przez Państwową Służbę Podatkową Ukrainy. Seminaria Anny Ołeksandriwny to zawsze okazja do bezpośredniej rozmowy prelegentki z publicznością. Wszyscy chętni spośród obecnych na sali, a także uczestnicy transmisji online, mogli zadać prelegentce własne pytania na czacie, wziąć udział w dyskusji na żywo i otrzymać od Anny Ołeksandriwny wyczerpujące odpowiedzi.
Pełny program wystąpienia: Minimalizacja ryzyk i zaktualizowana kontrola podatkowa
CZĘŚĆ 1: Minimalizacja ryzyk
- SCHEMATY UNIKANIA OPODATKOWANIA W 2021 ROKU:
- Typologia „wątpliwych” schematów (praktyka Państwowej Służby Podatkowej, Państwowej Służby Monitoringu Finansowego).
- Najczęstsze schematy uchylania się od opodatkowania z punktu widzenia organów podatkowych jako czynniki ryzyka dla biznesu.
- Nieważność umów: orzecznictwo.
- Operacje nierzeczywiste i bez dostawy towarów. Jak organy fiskalne opisują w protokołach kontroli nierzeczywiste operacje gospodarcze?
- Dlaczego każde ogniwo schematu musi spełniać wszystkie cechy samodzielnego podmiotu?
- Problemy z wykazaniem rzeczywistości operacji gospodarczych w celu przeciwdziałania blokowaniu faktur podatkowych, uznaniu przedsiębiorstwa za ryzykowne i/lub uznaniu w protokole kontroli operacji za nierzeczywiste/fikcyjne/bez dostawy towarów .
- JAK ZIDENTYFIKOWAĆ RYZYKA operacji gospodarczych?:
- Jak Państwowa Służba Podatkowa śledzi schematy optymalizacji podatkowej i działalność firm-optymalizatorów.
- Kompleks programowy „blok podatkowy” – działalność Państwa przedsiębiorstwa jak na dłoni.
- Blokowanie operacji przez monitoring finansowy banku.
- Kryteria beneficjenta.
- Czym jest należyta (wystarczająca) staranność podatkowa i na co zwraca uwagę sąd.
- OPERACJE RYZYKOWNE:
- Nieodpłatnie otrzymane towary (usługi) z nieznanego źródła jako znany argument organów podatkowych.
- Ryzyka pomocy finansowej dla płatników podatku jednolitego i przeciwdziałanie bezprawnemu unieważnieniu zaświadczenia płatnika podatku jednolitego.
- STATUS RYZYKOWNEGO PODATNIKA:
- Wykazanie bezprawności nadania statusu w trybie przedsądowym i sądowym.
- UZASADNIENIE operacji gospodarczych:
- Uzasadnienie przyczyn ekonomicznych lub celu gospodarczego (niezależnie od ryzyk działalności gospodarczej) przy zawieraniu transakcji po cenie niższej od kosztu wytworzenia.
- Stosowanie kryterium uzasadnionej przyczyny ekonomicznej (celu gospodarczego) do operacji udzielania bezzwrotnej pomocy finansowej rezydentom i nierezydentom do celów podatku dochodowego od osób prawnych.
- Obecność lub brak poszczególnych dokumentów, a także wady w ich sporządzeniu, jako możliwa podstawa do stwierdzenia braku operacji gospodarczych i odmowy ujęcia kredytu podatkowego.
- Orientacyjna lista dokumentów niezbędnych do potwierdzenia operacji gospodarczych w zakresie dostaw i umów o dzieło.
- UMOWY I DOKUMENTY PIERWOTNE:
- Co należy uwzględnić w umowach z kontrahentami, aby zminimalizować ryzyka podatkowe.
- Prawidłowe sporządzanie dokumentów. Błędy, które doprowadziły do zniekształcenia wyników finansowych, podatków, legalności operacji.
- KONTRAHENCI
- Samodzielna weryfikacja ryzykowności kontrahenta: jak ją przeprowadzić i do czego jest potrzebna.
- ROZLICZENIA GOTÓWKOWE
- Ograniczenia w przeprowadzaniu operacji.
- Operacje FOP: co należy zmienić w pracy z otrzymanym utargiem.
- Operacje gotówkowe pod kontrolą.
- ROZLICZENIA BEZGOTÓWKOWE
- Których operacji rozliczeniowych nie dotyczą nowe przepisy / ograniczenia?
- Czym jest „wstępna weryfikacja”? Jak jest przeprowadzana?
- Przelewy „z karty na kartę” i nowe ograniczenia. Kiedy rozpocznie się kontrola?
- Pismo NBU „Rekomendacje dotyczące cech operacji ryzykownych”.
- RELACJE „PŁATNICY PODATKU JEDNOLITEGO – PRZEDSIĘBIORSTWO”.
- Relacje z przedsiębiorcami (w tym z płatnikami podatku jednolitego):
- Z którymi płatnikami podatku jednolitego może współpracować zwykłe przedsiębiorstwo. Czy przedsiębiorstwo powinno sprawdzać rodzaje działalności płatnika podatku jednolitego i jakie są ryzyka w razie wykrycia „odchyleń”
- Relacje z przedsiębiorcami działającymi jako „warstwa pośrednia” między spółką a nierezydentem.
- Ostatnie zmiany w przepisach, które eliminują wygodny schemat pracy.
- Operacje ryzykowne. Które operacje z płatnikami podatku jednolitego można zakwalifikować jako „ryzykowne”. Główne zarzuty ze strony organów podatkowych.
- Regularne relacje gospodarcze z przedsiębiorcami. Ryzyko zrównania takich relacji ze stosunkiem pracy.
CZĘŚĆ 2. KONTROLA PODATKOWA: Nowości 2021 roku
- Aktualizacja mechanizmów sprawowania kontroli podatkowej:
- Wykroczenia podatkowe i kontrola.
- Odpowiedzialność funkcjonariuszy organów podatkowych i uprawnienie do ustalania winy podatników w protokołach kontroli.
- Jak Państwowa Służba Podatkowa wybiera swoją ofiarę i jak nie trafić do harmonogramu? (Rozporządzenie Ministerstwa Finansów nr 723):
- Tryb sporządzania harmonogramu planowych kontroli dokumentacyjnych podatników i legalność wprowadzania w nim zmian.
- Kryteria wyboru podatników – osób prawnych o wysokim stopniu ryzyka.
- KOMPLEKSOWA KONTROLA RYZYK PODATKOWYCH w zakresie VAT:
- Stanowisko Sądu Najwyższego: kryteria ryzykowności płatników (pismo Państwowej Służby Fiskalnej) uznane za niezgodne z prawem.
- BIURO BEZPIECZEŃSTWA EKONOMICZNEGO (BEB):
- Odpowiedzialność za oszustwa w zakresie VAT jako odrębny rodzaj przestępstwa (przywłaszczenie lub bezprawne zawładnięcie środkami budżetowymi, uzyskanie zwrotu z budżetu).
- USTAWA „O ZAPOBIEGANIU I PRZECIWDZIAŁANIU LEGALIZACJI (PRANIU) DOCHODÓW…” i jej skutki organizacyjne i ewidencyjne:
- KONTROLE PODATKOWE. Zaskarżanie wyników.:
- Jak zgodnie z prawem nie dopuścić do kontroli i nie narazić się na zajęcie aktywów.
- Skutki niedopuszczenia do kontroli podatkowej.
- Rzetelna analiza podstaw zapytań: kiedy można prawidłowo pod względem prawnym i bez konsekwencji dla kierownictwa uniknąć kontroli.
- Jak zgodnie z prawem odmówić udostępnienia informacji i dokumentów i kiedy nie warto tego robić.
- 7 zasad prawidłowego przejścia kontroli.
- Kontrole kompleksowe i tryb odmowy ich przeprowadzenia.
- Protokół kontroli podatkowej: czy należy składać zastrzeżenia.
- Decyzja podatkowa (PPR): sposoby zaskarżenia.
- Administracyjne zaskarżenie decyzji podatkowej: czy warto poświęcać na nie czas? Droga sądowa.
- Czym prawidłowe zaskarżenie wyników kontroli różni się od nieprawidłowego.
- Rola księgowego w zaskarżaniu decyzji organów fiskalnych.
- Protokół przesłuchania (wyjaśnienia) dyrektora / założyciela kontrahenta, powoływanie się przez Państwową Służbę Podatkową na wyroki / materiały postępowania karnego jako negatywny aspekt zaskarżenia decyzji podatkowej.
- Orzecznictwo sądów pierwszej instancji i apelacyjnych oraz praktyka podatkowa w kwestiach spornych: koszty, kredyt podatkowy (PK)… Błędy podatników.
- Moratorium na kontrole przedsiębiorstw w czasie kwarantanny.
- WYWIAD / PRZESŁUCHANIE PRZEZ ORGANY PODATKOWE:
- Lista najczęstszych pytań zadawanych przez organy podatkowe funkcjonariuszom i założycielom podmiotów gospodarczych zaangażowanych w schematy uchylania się od płacenia podatków.
- „Słynne” 36 pytań śledczego podczas przesłuchania w karnej sprawie podatkowej: opracowanie właściwych odpowiedzi.
- KONTROLE PAŃSTWOWEJ SŁUŻBY PRACY:
- Kryteria ryzyka kontroli Państwowej Służby Pracy (podstawy przeprowadzania wizyt inspekcyjnych i organizowania inspekcji zdalnych).
- Ryzyko masowych działań kontrolnych w celu wykrycia niezgłoszonych pracowników w czasie kwarantanny.
- Cechy istnienia stosunku pracy i problem przekwalifikowania umów cywilnoprawnych na umowy o pracę.
- Podstawy niedopuszczenia do kontroli Państwowej Służby Pracy.
- Tryb zaskarżenia nakazu Państwowej Służby Pracy.
- ODPOWIEDZIALNOŚĆ ZA NARUSZENIE PRZEPISÓW PRAWA PRACY:
- Odpowiedzialność karna za naruszenie przepisów prawa pracy.
- Okoliczności zwalniające z odpowiedzialności finansowej za popełnienie wykroczeń podatkowych i naruszenie innych przepisów.
Więcej zdjęć i filmów z wydarzeń z udziałem Anny Winniczenko znajdą Państwo na naszych stronach w mediach społecznościowych ->