Kijów, ul. Iwana Dracza 6, lok. 15Dniepr, al. Nauki 115, lok. 26
 Kijów, ul. Iwana Dracza 6, lok. 15

 Twoja siła zwycięstwa
Wydarzenia
Anna Winniczenko poprowadziła seminarium na temat „Minimalizacja, optymalizacja, planowanie podatków 2020/2021 legalnymi metodami”
05.11.2020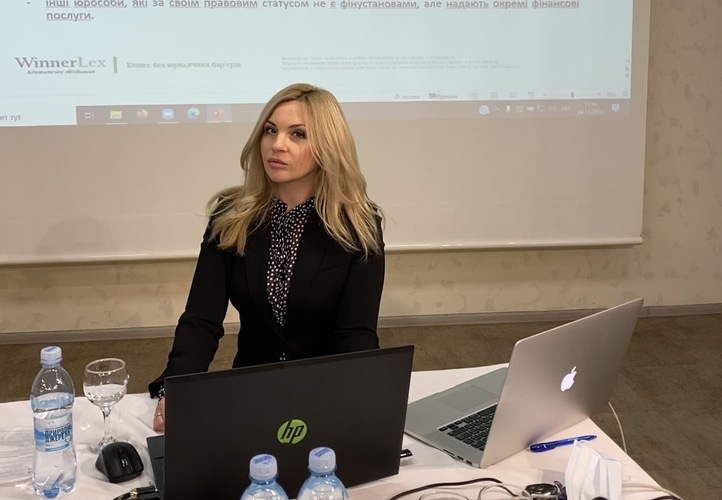
Partner zarządzająca kancelarii WinnerLex Anna Winniczenko poprowadziła seminarium na temat „Minimalizacja, optymalizacja, planowanie podatków 2020/2021 legalnymi metodami”, zorganizowane dla profesjonalnych księgowych i kadry kierowniczej przez Klub Biznesowy.
Anna Winniczenko regularnie występuje jako prelegentka na branżowych platformach doskonalenia zawodowego dla adwokatów podatkowych i finansistów, ze względu na praktyczne doświadczenie zdobyte w organach podatkowych oraz codzienną pracę nad problemami biznesu w relacjach z organami kontrolnymi na stanowisku partner zarządzającej kancelarii adwokackiej.
Podczas wystąpienia omówiono wiele praktycznych i aktualnych zagadnień z zakresu opodatkowania, monitoringu finansowego i kontroli Państwowej Służby Pracy, wśród których można wyróżnić następujące:
- najczęściej spotykane schematy uchylania się od opodatkowania z punktu widzenia organów podatkowych jako czynniki ryzyka dla biznesu
- ryzyka związane z pomocą finansową dla płatników podatku jednolitego oraz przeciwdziałanie bezprawnemu unieważnieniu zaświadczenia płatnika podatku jednolitego
- stosowanie przesłanki uzasadnionej przyczyny ekonomicznej (celu gospodarczego) do operacji udzielania bezzwrotnej pomocy finansowej rezydentom i nierezydentom na potrzeby opodatkowania podatkiem dochodowym od przedsiębiorstw
- nowości podatkowe 2021 roku: odpowiedzialność funkcjonariuszy organów podatkowych oraz uprawnienie do ustalania winy podatników w protokołach kontroli
- zadania, obowiązki i prawa podmiotu pierwotnego monitoringu finansowego
- kary za naruszenie wymogów monitoringu finansowego: wysokość i podmioty, w szczególności adwokaci, księgowi, biegli rewidenci i doradcy podatkowi jako podmioty szczególne
- cechy progowych i podejrzanych operacji finansowych podlegających zgłoszeniu Państwowej Służbie Monitoringu Finansowego
- nowa koncepcja beneficjenta rzeczywistego
- problemy z wykazaniem rzeczywistości operacji gospodarczych w celu przeciwdziałania blokowaniu faktur podatkowych, uznaniu przedsiębiorstwa za ryzykowne i/lub uznaniu w protokole kontroli operacji za nierzeczywiste/fikcyjne/bez dostawy towaru
- wykazywanie bezprawności nadania statusu ryzykownego podatnika w trybie przedsądowym i sądowym
- orientacyjny wykaz dokumentów niezbędnych do potwierdzenia operacji gospodarczych w zakresie dostaw i umów o wykonanie robót
- czym jest należyta staranność podatkowa i na co zwraca uwagę sąd
- wykaz najczęstszych pytań zadawanych przez organy podatkowe podczas przesłuchań członkom kierownictwa i założycielom podmiotów gospodarczych zaangażowanych w schematy uchylania się od płacenia podatków
- „słynne” 36 pytań śledczego podczas przesłuchania w karnej sprawie podatkowej: opracowanie właściwych odpowiedzi
- nieodpłatnie otrzymane towary (usługi) z nieznanego źródła jako znany argument organów podatkowych
- uzasadnienie przez podatnika przyczyn ekonomicznych lub celu gospodarczego (z uwzględnieniem ryzyk działalności gospodarczej) zawierania transakcji po cenie niższej od kosztu wytworzenia
- istnienie lub brak poszczególnych dokumentów, a także wady w ich sporządzeniu jako możliwa podstawa do stwierdzenia braku operacji gospodarczych i odmowy ujęcia kredytu podatkowego
- tryb sporządzania planu-harmonogramu planowych kontroli dokumentacyjnych podatników oraz zgodność z prawem wprowadzania do niego zmian
- kryteria wyboru podatników – osób prawnych o wysokim stopniu ryzyka
- moratorium na kontrole biznesu w okresie kwarantanny
- jak zgodnie z prawem nie dopuścić do kontroli i nie narazić się na zajęcie aktywów
- skutki niedopuszczenia do kontroli podatkowej
- rzetelna analiza podstaw żądań: kiedy można w sposób prawnie prawidłowy i bez konsekwencji dla kierownictwa uniknąć kontroli
- jak zgodnie z prawem odmówić udzielenia informacji i dokumentów oraz kiedy nie warto tego robić
- 7 zasad prawidłowego przejścia kontroli
- różnice między prawidłowym a nieprawidłowym zaskarżaniem wyników kontroli
- okoliczności zwalniające z odpowiedzialności finansowej za popełnienie wykroczeń podatkowych i naruszenie innych przepisów
- protokół przesłuchania (wyjaśnienia) dyrektora / założyciela kontrahenta, powoływanie się przez Państwową Służbę Podatkową na wyroki / materiały postępowania karnego jako negatywny aspekt zaskarżania decyzji podatkowych
- kontrole kompleksowe i tryb odmowy ich przeprowadzenia
- ryzyka masowego przeprowadzania działań kontrolnych w zakresie wykrywania niezgłoszonych pracowników w okresie kwarantanny
- kryteria ryzyka kontroli Państwowej Służby Pracy (podstawy przeprowadzania wizyt inspekcyjnych i organizowania inspekcji zdalnych)
- cechy istnienia stosunku pracy i problemy przekwalifikowania umów cywilnoprawnych na umowy o pracę
- odpowiedzialność karna za naruszenie prawa pracy
- podstawy do niedopuszczenia do kontroli Państwowej Służby Pracy
- tryb zaskarżania nakazu Państwowej Służby Pracy
Podczas wystąpienia omówiono nie tylko problematyczne aspekty współdziałania organów podatkowych i biznesu, lecz także przedstawiono konkretne praktyczne rekomendacje, zwłaszcza w kontekście nadchodzących nowości podatkowych 2021 roku.
Kolejne wystąpienie Anny Winniczenko odbędzie się 13 listopada 2020 roku i będzie poświęcone tematowi „Spory podatkowe 2020. Kontrole. Kontrola podatkowa. Od kontroli do zaskarżenia decyzji Państwowej Służby Podatkowej. Nowe podejścia Sądu Najwyższego. Tendencje 2020 roku”.