 Kijów, ul. Iwana Dracza 6, lok. 15

 Twoja siła zwycięstwa
Adwokaci kancelarii WinnerLex uchylili w sądzie polecenie urzędu skarbowego w sprawie przeprowadzenia nieplanowanej kontroli dokumentacyjnej w siedzibie podatnika
01.08.2019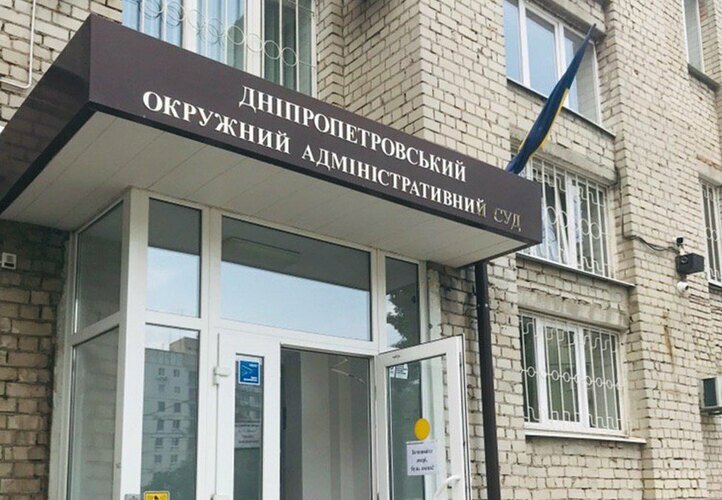
Podczas próby przeprowadzenia przez organy podatkowe kontroli u stałego klienta adwokat stwierdził przesłanki niezgodności z prawem polecenia organu podatkowego o wszczęciu kontroli. Uwzględniając stanowisko Sądu Najwyższego, zgodnie z którym jedynym środkiem ochrony przed nieuzasadnioną kontrolą jest niedopuszczenie funkcjonariuszy organu kontrolnego do kontroli, funkcjonariusze skarbowi nie zostali wpuszczeni do przedsiębiorstwa, a do sądu wniesiono pozew o uchylenie bezprawnego polecenia. Wobec przekonującej argumentacji kancelarii WinnerLex sąd uwzględnił powództwo i uznał polecenie o wszczęciu kontroli za bezprawne.
Adwokat kancelarii WinnerLex wykazał przed sądem, że organ kontrolny nie miał podstaw prawnych do zarządzenia nieplanowanej kontroli w siedzibie podatnika na podstawie ppkt 78.1.1 i 78.1.4 pkt 78.1 art. 78 Kodeksu podatkowego Ukrainy, ponieważ klient w odpowiedzi na wezwania organu podatkowego przedstawił wyjaśnienia oraz wszystkie dokumenty źródłowe i księgowe, jednak organ podatkowy ich nie przeanalizował, nie wskazał konkretnych braków przedstawionych wyjaśnień i dokumentów ani uzasadnionych przyczyn, dla których przedłożone dokumenty są niewystarczające.
W związku z tym sąd stwierdził nadużycie przez organ podatkowy przysługującego mu prawa do zarządzenia i przeprowadzenia kontroli dokumentacyjnej podatnika oraz bezprawny charakter polecenia.
Sprawę sądową prowadziła adwokat kancelarii WinnerLex Julia Jarocka.