 г. Киев, ул. Ивана Драча, 6, оф. 15

Внеплановая налоговая проверка по пп. 78.1.1 НК Украины без предварительного запроса: как защитить бизнес и отменить НУР
22.10.2026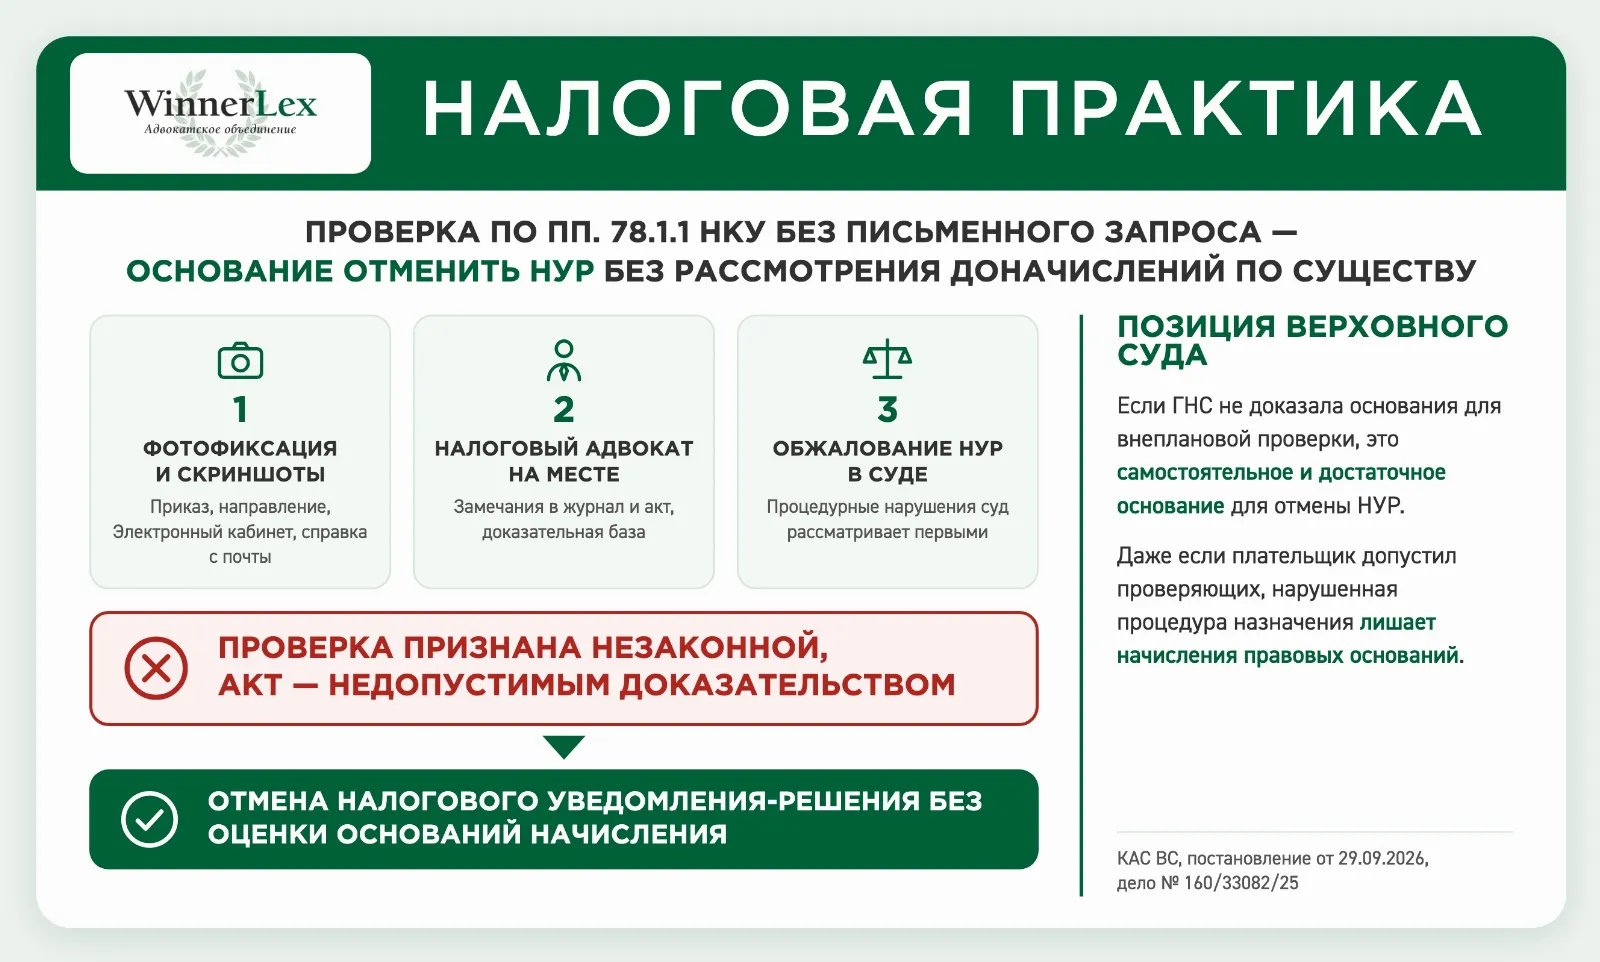
В последнее время в Адвокатское объединение WinnerLex всё чаще обращаются представители бизнеса с тревожной проблемой: налоговики выходят на внеплановую документальную проверку на основании подпункта 78.1.1 пункта 78.1 статьи 78 Налогового кодекса Украины, минуя обязательный этап — предварительное направление письменного запроса.
Однако закон чётко определяет, что для проведения такой проверки необходима совокупность условий:
- наличие налоговой информации о нарушении валютного, налогового или иного законодательства, контроль за соблюдением которого возложен на контролирующий орган;
- непредоставление налогоплательщиком письменных пояснений и их документального подтверждения на официальный запрос контролирующего органа (с указанием конкретных нарушений) в течение 15 рабочих дней со дня, следующего за днём его получения.
Неожиданный визит инспекторов рассчитан на внезапность и растерянность предпринимателя. В этой статье мы разберём алгоритм действий в такой ситуации: как правильно зафиксировать нарушения налоговиков, почему игнорирование обязательного запроса лишает проверку законных оснований, а её результаты — юридической силы, и как чёткая позиция Верховного Суда на защите налогоплательщиков помогает полностью отменять незаконные налоговые уведомления-решения (НУР).
Риск недопуска: почему не стоит отказываться от проведения проверки
Когда налоговые инспекторы появляются на предприятии без предварительного запроса, первой импульсивной реакцией руководителя или бухгалтера нередко становится категорический отказ в допуске к проверке. Однако недопуск — одна из самых опасных ошибок, которую может совершить налогоплательщик: он даёт контролирующему органу право инициировать административный арест имущества и активов предприятия (статья 94 НК Украины).
Чтобы не поставить под угрозу операционную деятельность компании и не заблокировать работу бизнеса, действия должны быть грамотными и процессуально выверенными.
Пошаговый алгоритм действий во время визита налоговиков
Чтобы в будущем судебном процессе эффективно доказать нарушение со стороны ГНС, налогоплательщик должен собрать и надлежащим образом оформить доказательную базу именно во время визита инспекторов.
Если в приказе о проведении проверки и в направлении основанием указан пп. 78.1.1 п. 78.1 ст. 78 НК Украины, необходимо немедленно сделать следующее:
- Полная фотофиксация документов.Полностью сфотографируйте приказ о проведении проверки и все предъявленные направления.
- Фиксация отсутствия запроса в официальных реестрах и сервисах:
- Скриншоты из Электронного кабинета налогоплательщика.Немедленно сделайте и сохраните скриншоты всех входящих документов и уведомлений, распечатку раздела «Входящие/исходящие документы» и вкладки проверок в Электронном кабинете. Это подтвердит, что в электронной форме запрос с требованием предоставить пояснения в 15-дневный срок налогоплательщику не направлялся.
- Письменное обращение в почтовое отделение (Укрпочта).Чтобы исключить манипуляции налоговиков с якобы «направленным, но возвращённым» письмом, немедленно подайте официальный письменный запрос в отделение почтовой связи (или курьерскую службу), обслуживающее юридический адрес предприятия. Требуйте официальную справку о том, поступали ли в последние месяцы на адрес предприятия извещение, заказное письмо или иное почтовое отправление от контролирующего органа.
- Привлечение налогового адвоката (желательно).Рекомендуем оперативно привлечь адвоката, чтобы он сопровождал общение с инспекторами непосредственно во время их визита. Налоговый адвокат WinnerLex может профессионально донести до проверяющих правовую позицию с учётом практики Верховного Суда и собственной положительной практики — и так добиться отказа от проверки на месте. Если же проверяющие настаивают на своих действиях, адвокат поможет корректно сформулировать и внести замечания в журнал регистрации проверок, направление или акт и подготовить доказательную базу для последующей отмены НУР.
Почему процедурные нарушения ГНС дают налогоплательщику право на победу в суде
Судебная практика, в том числе позиция Кассационного административного суда в составе Верховного Суда, однозначна: процедурные нарушения, допущенные контролирующим органом при назначении и проведении проверки, суды рассматривают в первую очередь. Если подтверждено, что проверка назначена с нарушением требований НК Украины (в частности, без направления обязательного запроса по пп. 78.1.1), суды признают такую проверку незаконной, а принятые по её результатам налоговые уведомления-решения отменяют без рассмотрения доначислений по существу.
В подтверждение этой правовой позиции приводим актуальное постановление Кассационного административного суда в составе Верховного Суда от 29.09.2026 по делу № 160/33082/25.
- Стороны дела:ООО «Відродження» (истец) против Главного управления ГНС в Днепропетровской области (ответчик).
- Суть спора:обжалование приказа ГУ ГНС в Днепропетровской области № 5312-п от 22.08.2025 «О проведении документальной внеплановой выездной проверки ООО «Відродження»» и результатов проверки.
Рассматривая дело, Верховный Суд в составе коллегии судей Кассационного административного суда установил, что орган ГНС не доказал наличие оснований для проведения документальной внеплановой проверки согласно пп. 78.1.1 п. 78.1 ст. 78 НК Украины: не предоставил суду ни одного доказательства ни получения налоговой информации о нарушении налогоплательщиком законодательства, ни направления истцу письменного запроса о предоставлении пояснений и их документального подтверждения.
Как установили суды, налоговый орган в акте проверки ссылался на информацию Национального банка Украины (письма от 17.01.2025 № 25-0005/4070 и от 18.02.2025 № 25-0009/12372) о нарушении валютного законодательства. Однако надлежащая процедура соблюдена не была.
Суд подчеркнул, что недоказанность контролирующим органом оснований для проведения документальной внеплановой проверки является существенным нарушением процедуры её назначения, то есть самостоятельным и достаточным основанием для отмены налогового уведомления-решения, принятого по её результатам.
Ссылаясь на устоявшуюся практику (постановления Верховного Суда от 18.08.2021 по делу № 160/9277/19 и от 26.09.2024 по делу № 600/6022/23-а), Суд указал: признание документальной проверки незаконной исключает необходимость исследовать наличие нарушений налогового и/или иного законодательства и является основанием для признания незаконными принятых по её результатам налоговых уведомлений-решений.
Именно поэтому, когда проверяющие появляются на предприятии, критически важно немедленно выяснить, направил ли контролирующий орган обязательный письменный запрос, предоставлялись ли на него пояснения и как именно, а также юридически правильно зафиксировать все процедурные нарушения ГНС.
Команда Адвокатского объединения WinnerLex имеет значительный практический опыт сопровождения налоговых проверок, фиксации процедурных злоупотреблений и отмены налоговых уведомлений-решений. Опытный налоговый адвокат поможет юридически грамотно пройти каждый этап проверки, сформировать надлежащую доказательную базу для суда и отменить незаконные доначисления, защитив ваш бизнес.