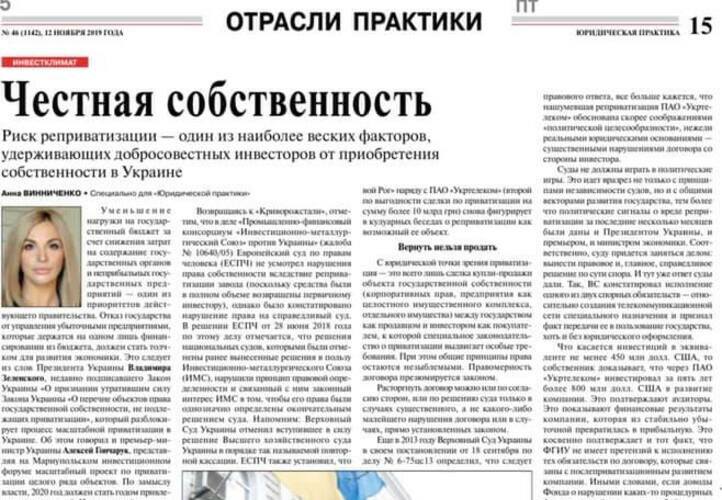
Ризик реприватизації – один з найбільш вагомих факторів, що утримують сумлінних інвесторів від придбання власності в Україні09.11.2019Читати далі
Термін давності для нарахування пені за порушення у сфері ЗЕД визначається відповідно до ст. 102 Податкового кодексу України та становить 1095 днів03.03.2018Читати далі
 м. Київ, вул. Івана Драча, 6, оф. 15


 Ваша сила перемоги