 м. Київ, вул. Івана Драча, 6, оф. 15

Позапланова перевірка податкової за пп. 78.1.1 ПК України без попереднього запиту: як захистити бізнес та скасувати ППР
22.10.2026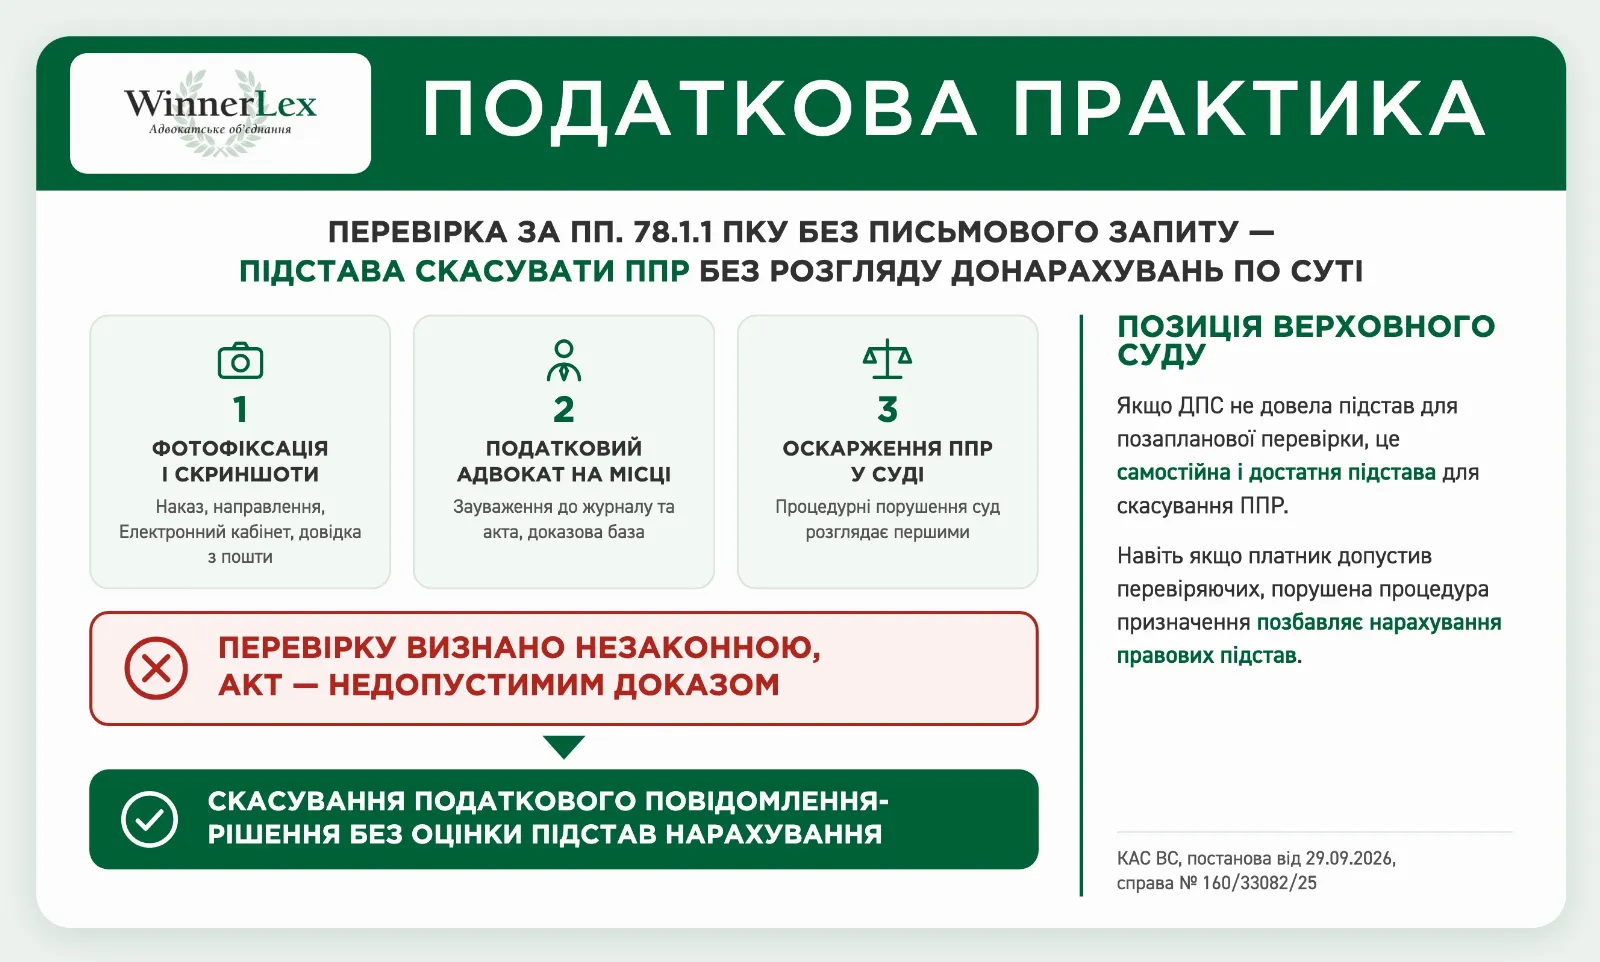
Останнім часом до Адвокатського об’єднання WinnerLex дедалі частіше звертаються представники бізнесу з тривожною проблемою: податківці виходять на позапланову документальну перевірку на підставі підпункту 78.1.1 пункту 78.1 статті 78 ПК України, оминаючи обов’язковий етап — попереднє направлення письмового запиту.
Однак закон чітко визначає, що для проведення такої перевірки необхідна сукупність умов:
- наявність податкової інформації про порушення валютного, податкового чи іншого законодавства, контроль за яким покладено на контролюючий орган;
- ненадання платником податків письмових пояснень та їх документального підтвердження на офіційний запит контролюючого органу (із зазначенням конкретних порушень) протягом 15 робочих днів з дня, наступного за днем його отримання.
Несподіваний візит інспекторів розрахований на раптовість і розгубленість підприємця. У цій статті ми розберемо алгоритм дій у такій ситуації: як правильно зафіксувати порушення податківців, чому ігнорування обов’язкового запиту позбавляє перевірку законних підстав, а її результати — юридичної сили, і як чітка позиція Верховного Суду на захисті платників податків допомагає повністю скасовувати незаконні податкові повідомлення-рішення (ППР).
Ризик недопуску: чому не варто відмовлятися від проведення перевірки
Коли податкові інспектори з’являються на підприємстві без попереднього запиту, першою імпульсивною реакцією керівника чи бухгалтера нерідко стає категорична відмова в допуску до перевірки. Проте недопуск — одна з найнебезпечніших помилок, яку може вчинити платник податків: він дає контролюючому органу право ініціювати адміністративний арешт майна та активів підприємства (стаття 94 ПК України).
Щоб не поставити під загрозу операційну діяльність компанії та не заблокувати роботу бізнесу, дії мають бути грамотними й процесуально вивіреними.
Покроковий алгоритм дій під час візиту податківців
Щоб у майбутньому судовому процесі ефективно довести порушення з боку ДПС, платник податків повинен зібрати та належним чином оформити доказову базу саме під час візиту інспекторів.
Якщо в наказі на проведення перевірки та в направленні підставою зазначено пп. 78.1.1 п. 78.1 ст. 78 ПК України, необхідно негайно зробити такі кроки:
- Повна фотофіксація документів.Сфотографуйте повністю наказ на проведення перевірки та всі надані направлення.
- Фіксація відсутності запиту в офіційних реєстрах та сервісах:
- Скриншоти з Електронного кабінету платника податків.Негайно зробіть і збережіть скриншоти всіх вхідних документів і повідомлень, роздруківку розділу «Вхідні/вихідні документи» та вкладки перевірок в Електронному кабінеті. Це підтвердить, що в електронній формі запит із вимогою надати пояснення у 15-денний строк платникові не надсилався.
- Письмове звернення до поштового відділення (Укрпошта).Щоб виключити маніпуляції податківців із нібито «направленим, але повернутим» листом, негайно подайте офіційний письмовий запит до відділення поштового зв’язку (або кур’єрської служби), що обслуговує юридичну адресу підприємства. Вимагайте офіційну довідку про те, чи надходили протягом останніх місяців на адресу підприємства повідомлення, рекомендований лист або інше поштове відправлення від контролюючого органу.
- Залучення податкового адвоката (бажано).Рекомендуємо оперативно залучити адвоката, щоб він супроводжував спілкування з інспекторами безпосередньо під час їхнього візиту. Податковий адвокат WinnerLex може фахово донести до перевіряючих правову позицію з урахуванням практики Верховного Суду та власної позитивної практики — і так домогтися відмови від перевірки на місці. Якщо ж перевіряючі наполягають на своїх діях, адвокат допоможе коректно сформулювати й внести зауваження до журналу реєстрації перевірок, направлення або акта та підготувати доказову базу для подальшого скасування ППР.
Чому процедурні порушення ДПС дають платнику право на перемогу в суді
Судова практика, зокрема позиція Касаційного адміністративного суду у складі Верховного Суду, однозначна: процедурні порушення, допущені контролюючим органом під час призначення та проведення перевірки, суди розглядають у першу чергу. Якщо підтверджено, що перевірку призначено з порушенням вимог ПК України (зокрема, без направлення обов’язкового запиту за пп. 78.1.1), суди визнають таку перевірку незаконною, а прийняті за її результатами податкові повідомлення-рішення скасовують без розгляду донарахувань по суті.
На підтвердження цієї правової позиції наводимо актуальну постанову Касаційного адміністративного суду у складі Верховного Суду від 29.09.2026 у справі № 160/33082/25.
- Сторони справи:ТОВ «Відродження» (позивач) проти Головного управління ДПС у Дніпропетровській області (відповідач).
- Суть спору:оскарження наказу ГУ ДПС у Дніпропетровській області № 5312-п від 22.08.2025 «Про проведення документальної позапланової виїзної перевірки ТОВ «Відродження»» та результатів перевірки.
Розглядаючи справу, Верховний Суд у складі колегії суддів Касаційного адміністративного суду встановив, що орган ДПС не довів наявності підстав для проведення документальної позапланової перевірки відповідно до пп. 78.1.1 п. 78.1 ст. 78 ПК України: не надав суду жодного доказу ні отримання податкової інформації про порушення платником законодавства, ні направлення позивачу письмового запиту про надання пояснень та їх документального підтвердження.
Як встановили суди, податковий орган в акті перевірки посилався на інформацію Національного банку України (листи від 17.01.2025 № 25-0005/4070 та від 18.02.2025 № 25-0009/12372) щодо порушення валютного законодавства. Проте належної процедури дотримано не було.
Суд наголосив, що недоведення контролюючим органом підстав для проведення документальної позапланової перевірки є істотним порушенням процедури її призначення, тобто самостійною та достатньою підставою для скасування податкового повідомлення-рішення, прийнятого за її наслідками.
Посилаючись на сталу практику (постанови Верховного Суду від 18.08.2021 у справі № 160/9277/19 та від 26.09.2024 у справі № 600/6022/23-а), Суд підкреслив: визнання документальної перевірки незаконною виключає необхідність досліджувати наявність порушень податкового та/або іншого законодавства і є підставою для визнання незаконними прийнятих за її результатами податкових повідомлень-рішень.
Саме тому, коли перевіряючі з’являються на підприємстві, критично важливо негайно з’ясувати, чи направив контролюючий орган обов’язковий письмовий запит, чи надавалися на нього пояснення і як саме, а також юридично правильно зафіксувати всі процедурні порушення ДПС.
Команда Адвокатського об’єднання WinnerLex має значний практичний досвід супроводу податкових перевірок, фіксації процедурних зловживань та скасування податкових повідомлень-рішень. Досвідчений податковий адвокат допоможе юридично грамотно пройти кожен етап перевірки, сформувати належну доказову базу для суду та скасувати незаконні донарахування, захистивши ваш бізнес.